20260122-05

《2025年永續報告書編製的方法與提醒》

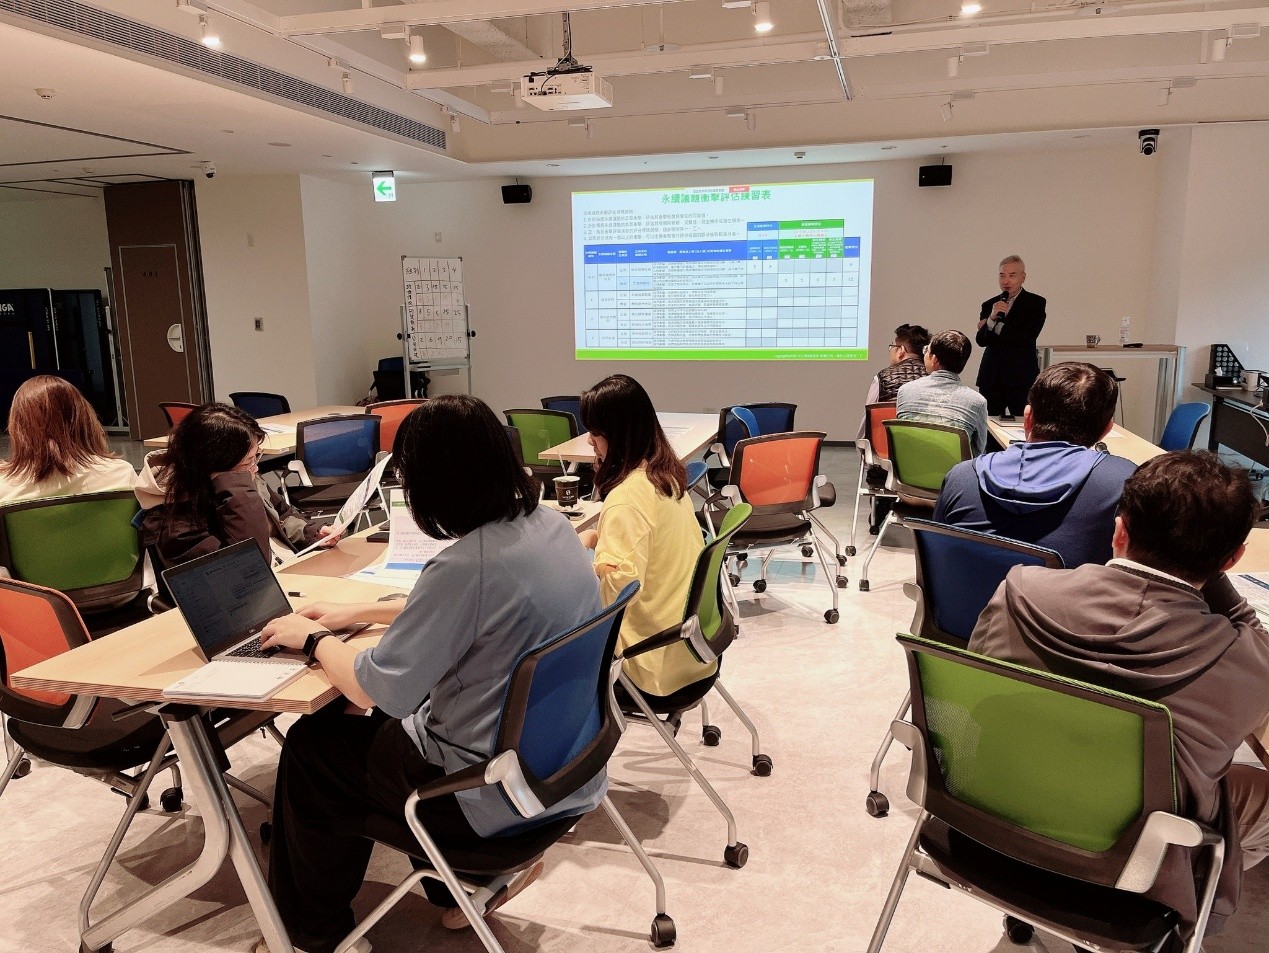
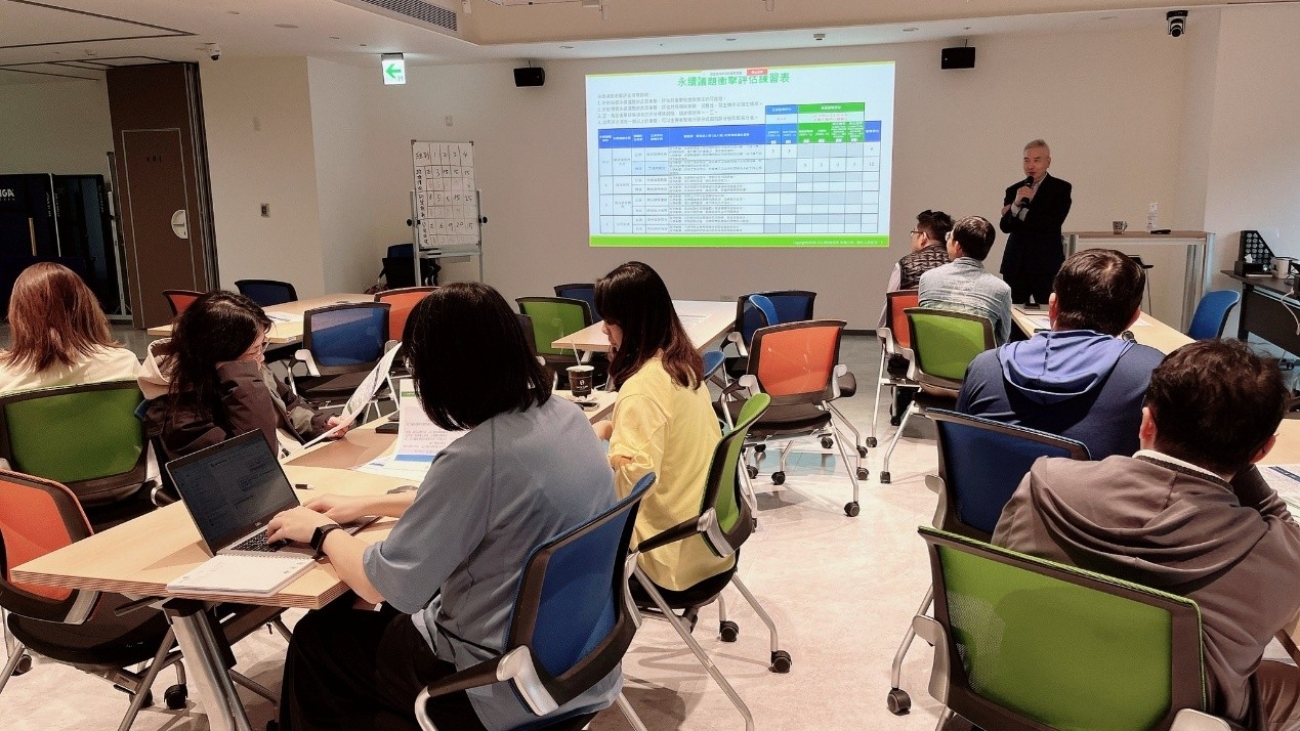
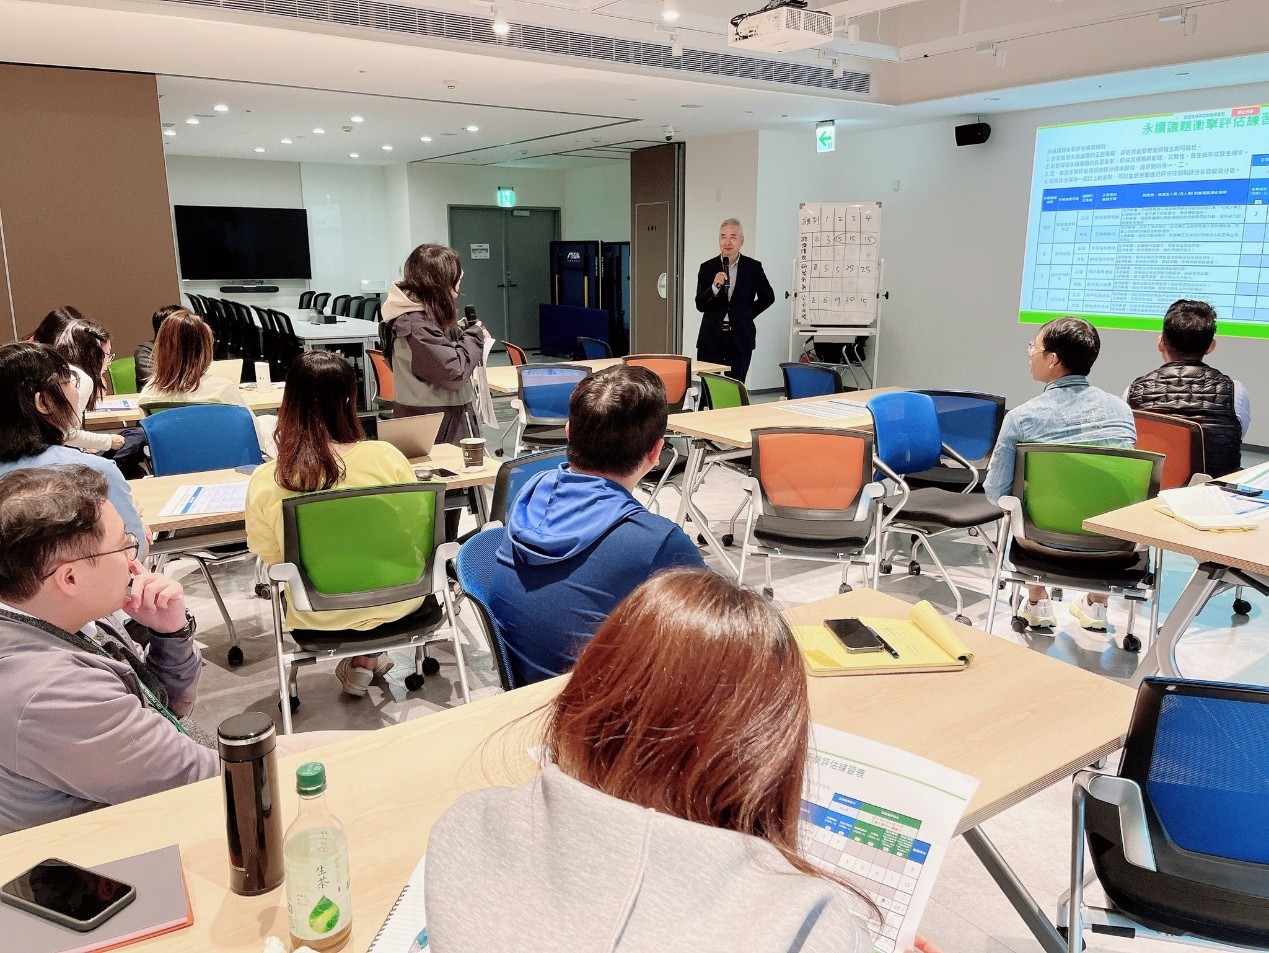
目前許多上市櫃公司陸續開始準備2025年永續報告書的編製,日前協助一家上櫃公司舉行「2025年永續報告書輔導專案」的啟動會議,並在啟動後隨即進行第一場的工作會議。這次的啟動會議及工作會議有以下六個重點,特提供給準備編製2025年永續報告書的企業參考:

  1. 在啟動會議中即針對前一年的永續報告書提出診斷報告及優化建議,讓與會者在一開始就可以看到接下來的預期結果,是典型的「以終為始」的做法。
  2. 在啟動會議中先檢視利害關係人類別並提出相關調整建議,是從最源頭明確永續報告書的編製對象。
  3. 先盤點利害關係人的關注議題,從關注議題整理出永續議題,再針對永續議題進行正/負向、經濟/環境/人群(含人權)等類衝擊的盤點、量化評估、排序及ESG平衡性/可執行性的考量,最後決定重大主題,可呈現清晰的永續脈絡。
  4. AI工具可協助永續議題各類衝擊的盤點,以確保內容的完整性,之後再經由顧問及ESG工作小組的確認,以確保內容的適用性。
  5. 以上述方法產出之永續議題衝擊評估調查表及評分標準,仍需透過說明與練習,才能讓ESG工作小組熟悉衝擊內容及評分方式,最後才能得到更為可靠的衝擊程度評估結果。
  6. 此一做法雖然較「廣發利害關係人調查問卷」的做法費時,但有著更清晰的永續脈絡,並可得到更有價值的重大主題清單,是永續報告書編製的重中之重。

此篇文章由協會 副理事長-邱立基 授權提供
20260122-03

【顧問觀點】2025年永續報告書進階指南:重塑「重大主題」的管理靈魂

許多上市櫃公司在編製永續報告書多年後,常面臨「內容同質化」或「精進無門」的瓶頸。其實,報告書的靈魂就在於「重大主題」的鑑別與管理。

近期我們在協助一家上櫃公司進行輔導時,在「重大主題」鑑別與「管理方針表」制定的過程中,特整理出六大實務關鍵,分享給正在籌備 2025 年報告書的夥伴們:

關鍵 1:考量 E、S、G 面向的均衡與議題的可執行性

選擇重大主題時,不應只看衝擊分數。我們建議考量:

均衡性: E、S、G 三面向應至少各包含一個重大主題,避免偏廢。

可執行性: 評估該議題是否能落實為具體的短/中/長期目標。

關鍵 2:區分「重大主題」與「永續主題」

對於衝擊度高但現階段執行難度較大的議題,不必強行納入重大主題。我們可將其定義為「永續主題」,同樣在報告書中揭露其質性或量化資訊,展現企業對議題的關注與透明度。

關鍵 3:靈活對接 GRI 準則,不盲從指標

並非每個重大主題都要對應 GRI 200~400 特定主題下的所有揭露項目。

精準對焦: 僅挑選適合的揭露項目。

自定義價值: 若 在GRI 200~400 中找不到合適指標,可參考同業或「自訂」對公司真正有意義的揭露項目。

關鍵 4:用「管理方針表」打造行動骨架

重大主題的管理不能流於口號。建議透過表格化呈現:

管理要素: 衝擊分析、政策承諾、行動方案、目標設定(短/中/長)、衡量機制、利害關係人議合。

關鍵 5:管理方針展開三部曲

為了降低各部門負責人的焦慮,顧問特發展出「三部曲」引導法,協助同仁先「制定短/中/長期目標」、再「制定行動方案」,最後才「制定衡量指標與機制」,循序漸進完成管理方針表的內容。

關鍵 6:年度目標的「即時校準」

建議將管理方針表中的「短期目標」直接作為報導年度的考核基準。這不僅可檢核檢核年度目標的達成率,更能即時校準中/長期目標的適切性。

顧問結語: 永續報告書不只是合規的作業,更是企業永續發展的藍圖。透過「重大主題」的鑑別與管理,企業的永續報告書會從「文書作業」轉化為「策略藍圖」與「行動計畫」。

此篇文章由協會 副理事長-邱立基 授權提供

20251205-01

如何達成利害關係人共贏,實現永續品牌價值?

企業永續發展在現今環境下已經成為企業領導者無法忽視的重要議題。

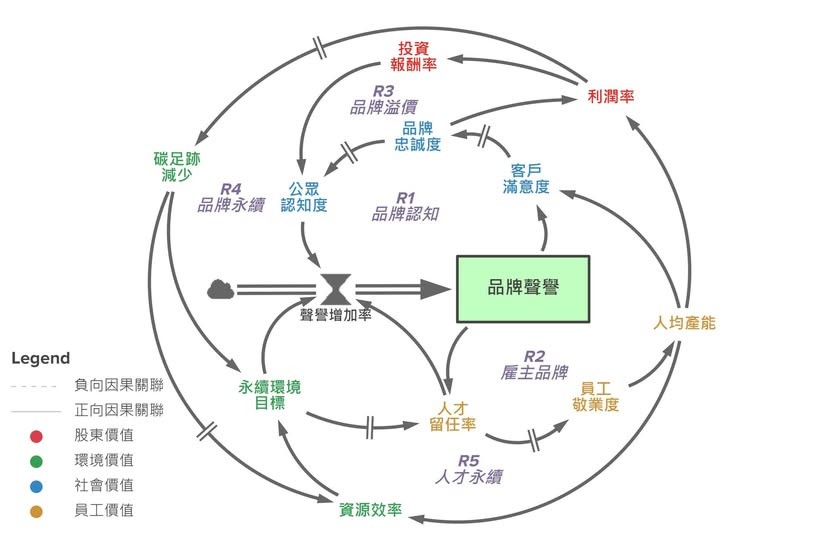
最近有學員分享給我, Deloitte 提出的「企業永續價值地圖」(Sustainability Value Map),讓我思考如何將其具體化並以系統思考的方式呈現。

這張圖呈現了企業如何透過股東、員工、社會和環境四大價值範疇的努力,最終提升品牌聲譽,從而達到「越永續,越賺錢」的效果。

為什麼永續在企業中推動總是困難重重?

關鍵在於不同利害關係人之間缺乏系統性的觀點和共識。

股東往往關注短期的利潤和投資報酬率,而員工則更在意福利和工作環境,社會和客戶關心的是企業是否對社會有積極貢獻,而環境保護則是長期投入,可能看不到即時回報。

這些不同的觀點和需求,讓企業在推動永續策略時,必須在各方利益間取得平衡,因此很多企業選擇了觀望或僅是表面應對,缺乏實質行動。

系統思考的價值,也是這張系統圖想表達的觀念:

『當我們以系統的角度來看,企業永續發展不應該是單一層面的考量,而是多個變量互動的結果。』

圖中將股東、員工、社會和環境價值範疇整合成一個系統,品牌聲譽作為核心庫存(存量),其增長率(流量)受到這些變量的綜合影響。

例如,提升員工敬業度可以強化生產力,從而提高客戶滿意度;而實現環境永續目標則能增加公眾對品牌聲譽的增加,間接增強了客戶滿意度與品牌忠誠度。

這些環環相扣的變量最終形成一個又一個的良性循環,帶來整體品牌價值的提升。

當我們在推動企業永續策略時,不能只看單一面的短期效益,而是需要以系統性的視角來思考和規劃。

『企業應該加強內部和外部之間的溝通,理解並結合不同利害關係人的需求,從多方面著手推動永續策略,才能真正發揮品牌價值的長期效益。』

唯有這樣,永續不再只是責任,更是企業的競爭優勢。

此篇文章由協會理事 劉子禎Alvin 授權提供